01
Comprendre votre situation
Revenus, fiscalité réelle, épargne disponible, capacité d'emprunt, régime matrimonial, composition de la famille et patrimoine déjà constitué. Rien ne se décide avant cet état des lieux.
Solutions d'investissements
Une solution d'investissement n'a de valeur qu'au regard d'une situation et d'un objectif. C'est pourquoi vous ne trouverez ici ni catalogue de produits, ni liste à cocher.
Mon métier consiste à comprendre où vous en êtes, où vous souhaitez aller, puis à assembler les outils qui rendent ce chemin possible.
La démarche
Recommander un placement avant d'avoir analysé une situation revient à prescrire avant d'avoir examiné. L'ordre des étapes fait toute la différence.
Revenus, fiscalité réelle, épargne disponible, capacité d'emprunt, régime matrimonial, composition de la famille et patrimoine déjà constitué. Rien ne se décide avant cet état des lieux.
Se constituer un capital, préparer la retraite, dégager des revenus complémentaires, alléger l'impôt, protéger ses proches : les priorités se hiérarchisent, avec un horizon et un niveau de risque acceptable.
La solution n'apparaît qu'à ce moment-là. Elle combine généralement plusieurs outils, financiers et immobiliers, et se réajuste dans le temps au fil de l'évolution de votre situation.
Ce qui oriente le choix
À objectif identique, deux personnes n'obtiendront pas la même recommandation. Ce sont ces paramètres, propres à chacun, qui écartent ou retiennent une solution.
Un projet à trois ans et un projet à vingt ans n'appellent ni les mêmes supports, ni le même niveau de risque.
Tranche marginale, revenus fonciers existants, IFI : c'est votre imposition, et non le produit, qui commande le mécanisme retenu.
Épargne disponible, capacité mensuelle, accès au levier bancaire : ils déterminent ce qui est réellement finançable.
Certains dispositifs immobilisent le capital plusieurs années ; d'autres restent mobilisables à tout moment.
Régime matrimonial, enfants, protection du conjoint et anticipation de la transmission orientent les enveloppes utilisées.
Le rendement espéré se paie toujours d'une contrepartie. Elle doit être comprise, acceptée et cohérente avec le reste du patrimoine.
Les moyens mobilisés
Indépendant et adossé au réseau INOVEA, j'accède à l'ensemble des solutions financières et immobilières du marché. Cette largeur de choix n'est pas un argument commercial : elle garantit simplement que la réponse s'adapte à vous, et non l'inverse.
Enveloppes d'épargne et de retraite, allocations construites sur mesure, supports cotés et non cotés. Leur intérêt tient d'abord au cadre fiscal choisi et à la cohérence globale de l'allocation.
Détention en direct ou via des parts, en pleine propriété ou démembrée, avec ou sans dispositif fiscal. L'immobilier n'est retenu que lorsque le financement, la durée et la fiscalité s'alignent.
Le détail des supports envisageables, leurs conditions et leurs contreparties vous est présenté lors de l'étude, une fois votre situation connue.
Solutions immobilières
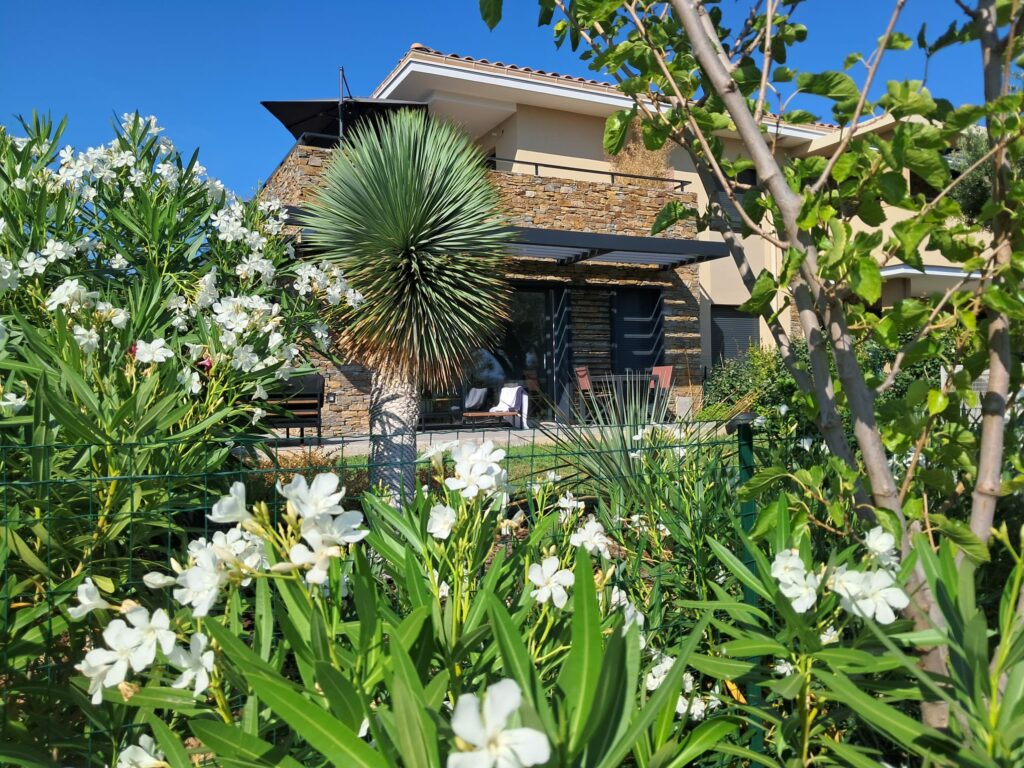
L'immobilier crée du revenu, du patrimoine transmissible et, bien utilisé, une économie d'impôt substantielle. Mon rôle est, lorsque la situation s'y prête, de vous proposer et de vous aider à choisir le bien immobilier idéal pour votre investissement.
Quelle que soit la stratégie
Assurance de prêt, couverture des risques décès, invalidité et arrêt de travail, ou encore assurance paiement de droits de succession. Le tout articulé avec votre régime matrimonial et vos dispositions successorales.
Je suis à même de vous conseiller pour des donations, démembrement de propriété, anticipation d'une succession, établir vos clauses bénéficiaires, ou encore structurer une société civile ou commerciale.
Le bilan patrimonial précède toujours la moindre recommandation.
Prendre rendez-vous